「脱炭素」は、インフレを呼ぶが、同時に企業の不良債権をもたらす
ご存知の通り、私は銀行マンの経歴がある。30年間つとめた山一証券グループを辞め、日債銀(現在のあおぞら銀行)にスカウトされたのが1989年。すぐ株式で暴落が始まり、次に地価の大幅下落が始まった。
明治以来の銀行の貸付けの担保は土地。これは不況などで地価が下がっても、せいぜい3~4割の計算で担保割れを起こさないという前提で銀行ビジネスは成り立っていた。
例で示そう。
いま時価1億円の土地があり、担保にこの土地を使って融資を申し込む。
「1億円と云っても時価で、当行は7がけ。7000万円の評価。その70%を融資しましょう」。つまり4900万円の融資になる。
従って何らかの事情で地価が下がっても、貸付け分より上で止るなら評価損は出ない。
しかし、あのバブル時代には「地価は10~15%と上昇しているぞ!」という理屈で1億円以上、子会社のノンバンクを通じて融資していた。
М日銀総裁と取り巻きのアホどもが、メチャクチャな利上げを行ない、株価などで地価は急落。結局高値比15~16%まで下落した。もちろん銀行側の流動性不足により「貸しはがし」が発生した。
当時の不良債権は、2~3兆ドルはあっただろう。ちなみにサブプライム問題での不良債権は1兆3000億ドル。
それが今日はどうか。
第一生命研が主席エコノミスト・熊野英生さんによると「2030年迄に最大18兆ドル」。文字通りケタ違いの大きさになる。
そもそも「脱炭素」自体、インフレ要因を内包する。
コロナ・ショックの折は、設備がそのままで需要がバッサリと急減した。従って供給サイドの能力はそのまま稼働率が急低下したのでデフレ。
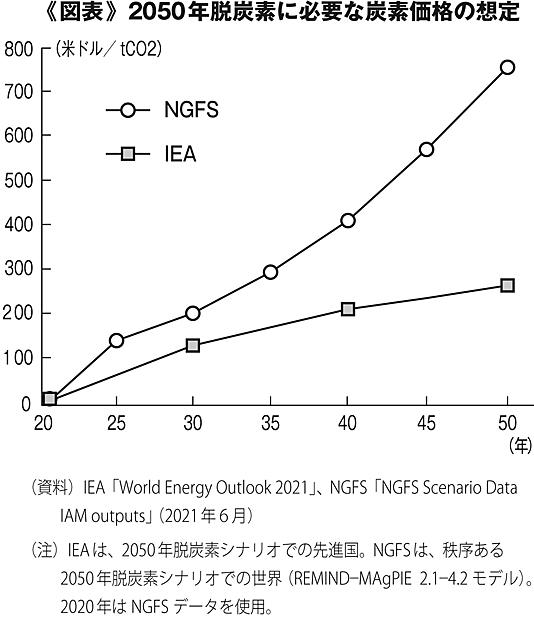
それに対し「脱炭素」のほうはエネルギー中心に廃棄されるべき設備は巨大。2030年までに30兆ドルの投資を必要するとされる。
加えてCO2を産出する設備・廃棄と、CO2を生産しない設備への交代に様々なコストがかかる。
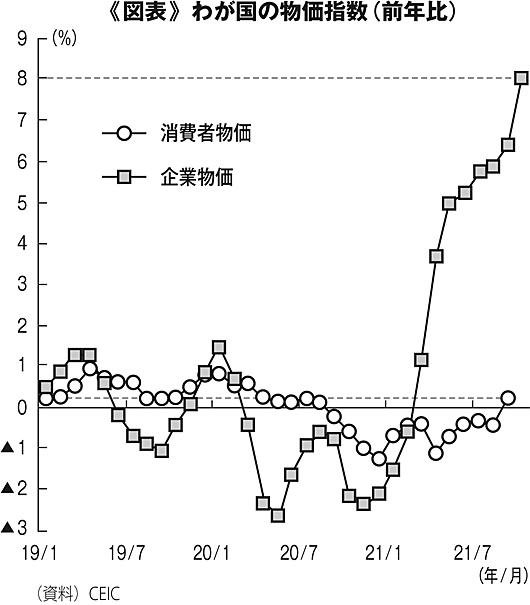
すでにチャートに示した通り、欧米ではすでに物価は上昇している。日本のほうは企業物価に止っている。
次回は日本がなぜ、出遅れているのかを分析します。ただし、検査入院しますので来週はお休み。あしからず。


関連記事
-
-
【初・中級者向き】映画「ボヘミアン・ラプソディ」といよいよ表面化した中国の大不況
「ボヘミアン・ラプソディ」の予告編を見ていて「WE WILL ROCK YOU」がサッカー試合の応援
-
-
映画「ディーパンの闘い」と円高・株安のHF仕掛け
第68回カンヌ映画祭で最高賞を獲得した秀作。難民が滞在を許可されたのちに文化や環境、言語の違いで直面
-
-
【初・中級者向き】映画「海賊とよばれた男」とトランプの栄光と転落
百田尚樹氏の小説は出光興産の創業者・出光佐三氏の一生を描いた長編で、400万部を超えるベストセラー。
-
-
【初・中級者向き】「アマデウス」と小池vs安倍、オイルマネーの日本株買い
2017・10・1 松本幸四郎が今サンシャイン劇場で演出。自ら主演している
-
-
【初・中級者向き】映画「マンチェスター・バイ・ザ・シー」と近未来の大幅安
2017・6・11 本年度アカデミー賞で主演男優賞と脚本賞を獲得し