基本の話by前田昌孝(第57回、日経平均の問題点④)
東京証券取引所が10月から東証株価指数(TOPIX)の刷新に乗り出します。2022年4月の市場区分変更後、流通株式時価総額が100億円未満の銘柄を段階的に除外してきたのですが、さらに流動性のある銘柄に絞り込み、定期的な銘柄入れ替えも実施する予定です。従来のTOPIXの欠点を補い、日本経済の躍動感を伝える株価指数として、日経平均にとって代わる可能性があるでしょうか。
統計的指数のTOPIX
平均株価型の株価指数を使っているのは世界で米国と日本ぐらいしかなく、米国ではいびつな指数にならないように、さまざまな苦労をしていることを前回までに説明しました。日経平均株価も何もしていないわけではないですが、特定の銘柄の影響力が課題にならないように2022年10月に導入したウエートキャップ制も、対象になっているアドバンテスト株の値上がりで無力化しています。
こうしたなか、東京市場の問題点は日経平均に代わる株価指数が存在していなかったことです。「TOPIXがあるではないか」と言われるかもしれませんが、知名度の低さを別にしても、日経平均とTOPIXとの関係は、米ダウ工業株30種平均(ダウ平均)とS&P500種株価指数との関係とは異なっていました。この10月からのTOPIXの刷新は、成功すれば、TOPIXが米国のS&P500と同じような位置付けになる株価指数になる可能性を秘めています。
TOPIXとS&P500の大きな違いは何でしょうか。両方とも構成銘柄の浮動株ベースの時価総額を反映させた株価指数で、多くの機関投資家が運用成績の良否を測る基準(ベンチマーク)として利用している点はよく似ています。しかし、S&P500は四半期ごとに構成銘柄を入れ替えるルールを持っていて、常に米国を代表する500社の時価総額をもとに計算している選別型指数です。
これに対し、TOPIXは市場区分の変更前は東証1部上場企業のすべてを対象にした株価指数で、いわば「統計的指数」でした。市場区分変更後は段階的にスケジュールを組み、2025年1月末までに流通株式時価総額が100億円未満の銘柄を除外した指数になりましたが、プライム市場の上場維持基準が流通株式時価総額100億円以上ですから、統計的指数の色彩を色濃く残していました。
プライム市場上場銘柄だけを採用しているのではなく、旧東証1部上場で、スタンダード市場への上場を選択しながら、流通株式時価総額が100億円以上の銘柄も採用されているのですが、基準を満たせばすべて採用し、銘柄入れ替えなどがない点で、選別型指数とはいえないのです。
浮動株時価総額で96%以内を採用
新TOPIXの採用基準は大きく変わります。日本を代表する大企業が除外されるなどということはありませんが、対象をスタンダード市場やグロース市場の上場銘柄に広げたうえで、全銘柄を浮動株時価総額の大きい順に並べ、全銘柄の浮動株時価総額の合計額の96%に達するところまでしか採用されなくなるのです。
併せて売買回転率0・2倍以上という基準も導入されますが、話が複雑になるため、売買回転率には触れないで説明を続けます。
96%のところまでというと、ほとんど全部ではないかと思われるかもしれません。しかし、東証の一般市場(プロマーケットを除く3市場)の上場企業3689社(10月2日現在、外国企業は除く)の浮動株時価総額は合計で、803兆5503億円(同)で、この96%に当たる771兆4083億円は上から数えて1116社までで達成できてしまっています。
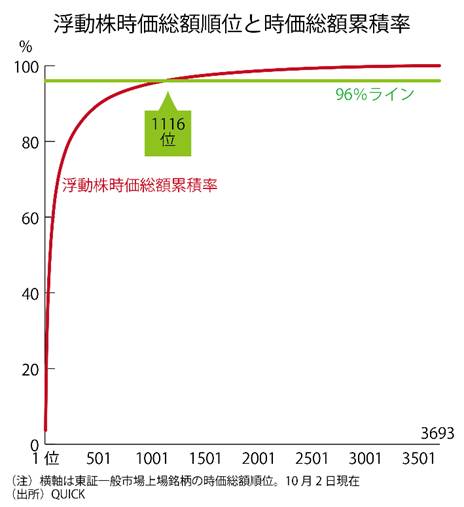
つまり、浮動株ベースの東証時価総額の96%は、企業数では30・3%を占める1116社で達成されていて、残りの3%は全体の69・7%に当たる2573社の時価総額を全部積み上げて、ようやく満たされる金額なのです。
900~1000銘柄に絞る
TOPIXは現在、約1650銘柄の株価をもとに算出されています。売買回転率基準などもあるので、新TOPIXに移行すると、900~1000銘柄ほどしか残らないといわれています。ただ、除外される銘柄も株価へのインパクトを考慮して、2028年7月まで8回に分けて計算上のウエートを引き下げていくため、一気に消えるわけではありません。
新TOPIXは毎年10月の最終営業日に銘柄入れ替えを実施することになっています。ただ、浮動株時価総額の累積比率で96%以内を満たさなくなったら直ちに除外するという決まりだと、ボーダーライン上の銘柄が採用されたり外れたり、ステータスが目まぐるしく変わる恐れがあります。
そこで東証では境界線上に1%ののりしろを設け、一度採用された銘柄は浮動株時価総額の累積比率で97%になるまでは除外しないことにしています。売買回転率も採用時は0・2倍以上を求めますが、除外時には0・14倍までは除外しないことにしています。
新TOPIXに採用される銘柄の数は、時価総額の分布状況や、採否のボーダーラインに設けたのりしろ内にとどまる企業がどれくらいかによって変わりますから、日経平均が225と決めているように、固定されているわけではないのでしょう。
ただ、定期的な入れ替えのルールがあり、機関投資家の売買のしやすさを示す浮動株時価総額で採否を決めるという点で、新TOPIXは選別型指数の一種といってよさそうです。大きなトラブルもなく移行できれば、いびつさが目立つ日経平均に代わりうる指数として注目されるかもしれません。
S&P500のハードルは3兆円台
ただ、10月2日時点の時価総額を使って試算すると、浮動株時価総額の累積比率がちょうど96%に達する、つまり、大きい順に数えて1116番目の銘柄の浮動株ベースの時価総額は約400億円です。
米国のS&P500に採用されている銘柄のうち、最も時価総額が小さい銘柄の値は約56億ドル(約8800億円)ですから、市場を代表する選別型の指数として大きな違いがあります。米国ではS&P500に新規に採用されるためには、原則として浮動株比率で調整する前の時価総額が227億ドル(約3兆5600億円)という基準もあります。
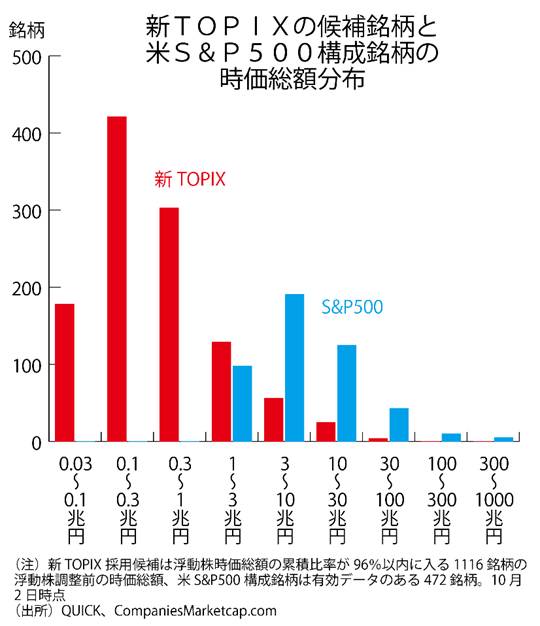
日本も米国並みにハードルを上げてしまうと、新TOPIXには80銘柄ほどしか採用できませんから、それでは絞り込みすぎだと言われるかもしれません。ただ、300銘柄ぐらいならば、浮動株時価総額の累積比率も85%程度になりますから、ちょうどよかったのではないでしょうか。300番目の企業の浮動株ベースの時価総額は3000億円強です。
東証が真意を説明しているわけではありませんから、想像の域を出ないのですが、小粒な株式に投資する機関投資家などがほとんどいない東京市場では、機関投資家がTOPIXをベンチマークにして運用している関係もあって、個別株の選別投資で勝負するアクティブ運用の機関投資家もおのずとTOPIX採用銘柄のなかから、投資先を選ぶことになります。
となると、証券会社のアナリストがカバーする銘柄も、TOPIX採用銘柄にほぼ限られてしまうことになります。現在でもTOPIX採用の約1650社をアナリストがカバーしているわけではありませんが、新TOPIXの銘柄を絞り込みすぎると、アナリストがカバーをやめる企業が大量に出てくる恐れがあるのです。
機関投資家も投資する可能性がほとんどない銘柄に対してエンゲージメント(建設的な対話)などはしません。
市場の砂漠化防止に配慮か
現在のスタンダード市場上場銘柄の多くがすでにそうなりつつありますが、アナリストがカバーしない銘柄は適正な株価水準を探るヒントがありませんから、将来の企業価値がどうなるかなどを予想しながら投資するのが、難しくなります。
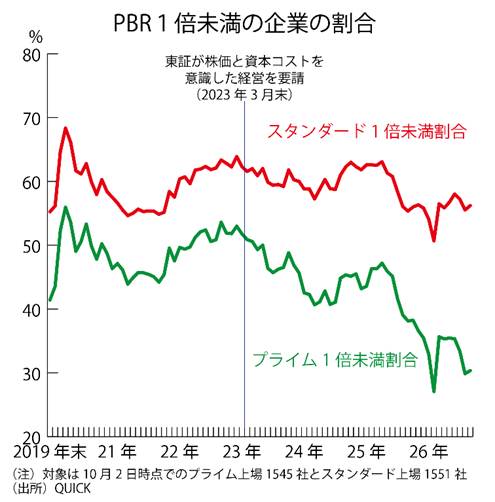
グラフに示すように、東証からの株価や資本コストを意識した経営への転換を要請されていることもあって、プライム市場上場企業のPBR(株価純資産倍率)1倍割れ企業は着実に減少していますが、スタンダード市場上場企業は依然、過半のままです。
極端にいうと、東証の基準に触れて上場廃止になるリスクと、MBO(経営陣が参加する買収)などを実施して株価に色を付けて出ていくチャンスとを天秤にかけながら、一か八かの賭けをするだけのようになってしまいます。
企業も経営努力をしたら株価が上がるという手ごたえがありませんし、東証からの要請に基づいて投資単位の引き下げや自社株買いに取り組んでも、これといった成果が出ないことに悩んでいる企業も多いのです。
外部から見ても何のために上場しているのかわからないと感じるような企業が目立つという立場から考えれば、新TOPIXへの採用銘柄を絞っていくのは前向きな動きだととらえられますが、放置する企業を増やすと、市場が砂漠化していく恐れもあるのです。
新TOPIXにまだ1000銘柄近くを残すというのは、いろいろなバランスを東証が考えた結果のように感じます。(マーケットエッセンシャル主筆)
NPO日本個人投資家協会を寄付で応援
よろしければこのサイトを運営している日本個人投資家協会を寄付で応援してください。
寄付で応援
- クレジットカード情報は当サイトでは保持せず、決済代行サービス(PAY.JP)を通じて安全に処理されます。
- 本人認証(3Dセキュア)画面が表示される場合があります。
- 本人認証のため少額(例:11円)が表示される場合がありますが、実際の請求額ではありません。
- 寄付完了後に表示される「
DON-XXXX」を、公式LINEに送るとお礼ページURLが届きます。 - 個人情報の取扱いは プライバシーポリシー をご確認ください。
寄付で応援する
- クレジットカード情報は当サイトでは保持せず、決済代行サービス(PAY.JP)を通じて安全に処理されます。
- 本人認証(3Dセキュア)画面が表示される場合があります。
- 本人認証のため少額(例:11円)が表示される場合がありますが、実際の請求額ではありません。
- 寄付完了後に表示される「
DON-XXXX」を、公式LINEに送るとお礼ページURLが届きます。 - 個人情報の取扱いは プライバシーポリシー をご確認ください。

関連記事
-
-
映画「岸辺露伴 ルーブルへ行く」と、米国を襲う「財政の壁」と8月の「ドカ」一方、空前の大商いで「ド」は終わりの日本株。4万5千円へ
映画「岸辺露伴 ルーブルへ行く」と、米国を襲う「財政の壁」と8月の「ドカ」一方、空前の大商いで「ド
-
-
映画「TITANE/チタン」と、米国のひとり勝ちと、これに対抗するロシアの金本位制。私の強気(第1111回)
2021年カンヌ国際映画祭でパルムドール(最高賞)を獲得したフランス映画。韓国映画「パラサイト 半
-
-
映画「オッペンハイマー」と日米の金融資産に於ける巨大な較差。2025年から始まる日本経済の黄金時代。そして銘柄
映画「オッペンハイマー」と日米の金融資産に於ける巨大な較差。2025年から始まる日本経済の黄金時代
-
-
財政で合意も財政の崖と信用収縮が襲い掛かる
合意したらしたで追加利上げとクラウディングアウトが待っている ※本記事は木村 喜由の『マーケ
-
-
「米中関税戦争」の終了と米国の覇権の行方
2025・5・18(第1273回) <トランプ米大統領(左)と中国の習近平国家主席&